一、2026年中国家用安防行业发展时事与现状
2026年7月起,全国正式施行消费类网联摄像头网络安全标识管理制度,实行一星至三星分级认证,成为本年度家用安防行业最核心的政策时事,彻底规范智能安防设备市场秩序。
同年9月,八部门联合发布智能家居消费促进方案,将家用智能安防产品纳入重点推广品类,依托以旧换新政策拓宽市场下沉渠道,有效激活行业终端消费市场活力。
资深研究机构发布《2026-2030年中国家用安防行业市场前瞻与未来投资战略分析报告》数据显示,2026 年上半年国内智能家用安防设备出货量同比增长 18.6%,行业产销规模稳步提升,智能化安防产品已成为家居消费核心增量品类。
二、家用安防行业供给格局与产品体系分析
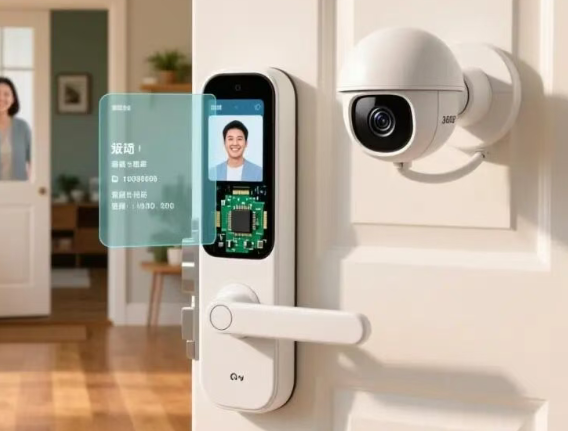
国内家用安防行业供给体系持续迭代优化,产品品类覆盖家用监控摄像头、燃气报警装置、门窗感应设备、智能门禁、消防预警设备等全品类,适配家庭多元安全防护需求。
行业生产制造体系日趋成熟,整体摆脱传统单一硬件生产模式,逐步融合智能感知、远程互联、AI预警、云端存储等技术,产品智能化、集成化水平持续提升。
根据资深研究机构发布《2026-2030年中国家用安防行业市场前瞻与未来投资战略分析报告》的观点,2026年政策洗牌后,家用安防行业供给端加速优胜劣汰,低质无认证产品逐步出清,合规化、高安全等级产品成为市场供给主流。
行业标准化建设全面落地,家用可燃气体探测器、网联摄像头等核心产品相继出台强制性国家标准,统一产品安全参数与技术指标,大幅提升行业整体供给质量。
三、家用安防行业市场需求与场景结构解析
居民家庭安全防护意识持续提升,居家防盗、燃气防火、老人儿童居家监护等刚需场景持续扩容,推动家用安防产品从可选消费转向家庭刚需配置。
老旧小区改造、城中村升级等城市更新工程持续推进,政策端推动联网型家用报警、智能安防设备普及安装,下沉市场需求得到持续释放。
适老化家居改造需求快速增长,针对老年群体的简易操作、智能预警、远程联动安防产品需求攀升,拓宽了家用安防行业细分市场增量空间。
全屋智能家居普及提速,家用安防系统作为全屋智能的核心安全模块,与灯光、门禁、家电系统深度联动,一体化集成安防方案需求持续上升。
四、家用安防行业政策环境与发展制约因素
2026年家用安防行业政策体系实现全方位完善,网络安全分级认证、产品强制国标、智能家居促消费、基层安防推广等政策叠加,构建起规范、扶持双向发展环境。
监管层面持续收紧,针对网联安防设备的隐私采集、数据存储、网络传输安全出台明确规范,杜绝数据泄露、违规采集等问题,保障用户信息安全。
产业扶持力度持续加大,各地依托消费品以旧换新政策,对合规智能安防产品给予消费补贴,降低终端更换与安装成本,加速老旧安防产品迭代更新。
行业发展仍存在显著制约,市场低端同质化竞争依然存在,部分产品安全标准不达标、智能化适配度低,同时细分场景定制化产品供给不足,制约行业高质量发展。
五、2026-2030年家用安防行业整体发展趋势预判
2026-2027年为行业规范整改关键期,网络安全标识认证全面落地,不合规产品加速退出市场,行业整体完成标准化整改,市场集中度持续提升。
根据资深研究机构发布《2026-2030年中国家用安防行业市场前瞻与未来投资战略分析报告》的观点,2028年起家用安防行业将进入智能化融合发展新阶段,单一安防硬件逐步向全屋智能安防解决方案转型,产业附加值持续提升。
产品技术迭代将持续提速,AI智能识别、主动预警、多设备联动、离线安全防护等功能逐步普及,家用安防从被动录像监控转向主动安全防护模式。
市场下沉趋势持续深化,县域、乡镇市场以及老旧小区、出租房等场景将成为行业核心增量市场,城乡安防产品配置差距持续缩小。
产业绿色化、合规化成为长期发展主线,有害物质限制使用标准全面落地,绿色低碳、安全合规、智能高效成为产品核心竞争指标。
六、家用安防行业未来投资战略与发展建议
投资端可聚焦高安全等级智能安防产品、全屋安防集成方案、适老化安防设备三大优质赛道,规避低端同质化硬件领域,优先布局合规化、高附加值细分领域。
行业从业者需紧跟政策标准迭代,完成产品安全认证与技术升级,深耕细分场景需求,强化软硬件协同能力,构建差异化竞争优势。
结尾
2026年家用安防行业政策规范与消费红利双重落地,未来五年行业标准化、智能化、集成化发展趋势明确,投资价值持续凸显。
责任编辑:超级管理员
小手一抖把码扫,物联消息全知晓
2026-10-14
2026-10-13
2026-10-14
2026-10-15
2026-10-15
2026-10-15
2026-10-18
2026-10-18
2026-10-19